เกณฑ์เงินเดือนเท่าไรถึงเสียภาษี ? พร้อมวิธีลดหย่อนให้คุ้ม
เมื่อถึงช่วงเวลายื่นภาษี เหล่า First Jobber มือใหม่ หรือผู้ที่เพิ่งเริ่มทำงานด้วยตัวเอง อาจเกิดคำถามว่า “เงินเดือนเท่าไรถึงเสียภาษี ?” ซึ่งถือเป็นคำถามพื้นฐานที่สำคัญมากสำหรับวางแผนการเงินและการทำงานในระยะยาว ไม่ว่าจะเป็นมนุษย์เงินเดือน ฟรีแลนซ์ หรือเจ้าของธุรกิจ การทำความเข้าใจเกี่ยวกับภาษีเงินได้บุคคลธรรมดาจะช่วยให้สามารถวางแผนภาษีได้อย่างสะดวก โดยไม่เพียงช่วยให้ปฏิบัติตามกฎหมาย แต่ยังช่วยให้สามารถลดหย่อนภาษีได้อย่างคุ้มค่ามากที่สุด
เกณฑ์รายได้ที่ต้องยื่นภาษีและเสียภาษี
1. รายได้เท่าไรต้องยื่นภาษี ?
แม้ว่าบางคนอาจยังมีรายได้ไม่ถึงเกณฑ์ที่ต้องเสียภาษี แต่ก็มีกฎหมายกำหนดไว้ชัดเจนว่า หากมีรายได้เกินจำนวนที่กำหนด ก็จำเป็นต้อง “ยื่นภาษี” ประจำปีอยู่ดี โดยมีเกณฑ์กำหนดรายได้ที่ต้องยื่นภาษี ดังนี้
- สำหรับคนโสด ที่มีรายได้สุทธิจากเงินเดือนเกิน 120,000 บาทต่อปี หรือมีรายได้ประเภทอื่นที่ไม่ใช่เงินเดือนเกิน 60,000 บาทต่อปี
- สำหรับผู้ที่มีคู่สมรส ที่มีรายได้สุทธิจากเงินเดือนรวมกันเกิน 220,000 บาทต่อปี หรือมีรายได้ประเภทอื่นที่ไม่ใช่เงินเดือนรวมกันเกิน 120,000 บาทต่อปี
2. รายได้เท่าไรต้องเสียภาษี ?
การวางแผนภาษีให้ดีตั้งแต่ต้นปี ไม่เพียงช่วยให้ปฏิบัติตามกฎหมายได้อย่างถูกต้อง แต่ยังทำให้สามารถบริหารการเงินได้อย่างมีประสิทธิภาพ โดยหากรายได้สุทธิต่อปีเกิน 150,000 บาท จะต้องเริ่มเสียภาษีเงินได้บุคคลธรรมดาตามอัตราภาษีที่กำหนด ซึ่งรายได้สุทธิต่อปีจะถูกคำนวณจากรายได้หลังหักค่าลดหย่อนและค่าใช้จ่ายที่ได้รับอนุญาตตามกฎหมาย ดังนั้น การศึกษาอัตราภาษีเงินได้และค่าลดหย่อนเพื่อนำมาคิดคำนวณให้ครบถ้วน จึงเป็นสิ่งจำเป็น
อัตราภาษีเงินได้บุคคลธรรมดา
การคำนวณภาษีแบบขั้นบันไดที่ต้องจ่าย จะเป็นไปตามสูตร ‘ภาษีที่ต้องจ่าย = (เงินได้สุทธิ – เงินได้สุทธิสูงสุดของขั้นก่อนหน้า) x อัตราภาษี + ภาษีขั้นบันไดสูงสุดก่อนหน้า’ โดยสามารถเปรียบเทียบจากตารางได้ ดังนี้
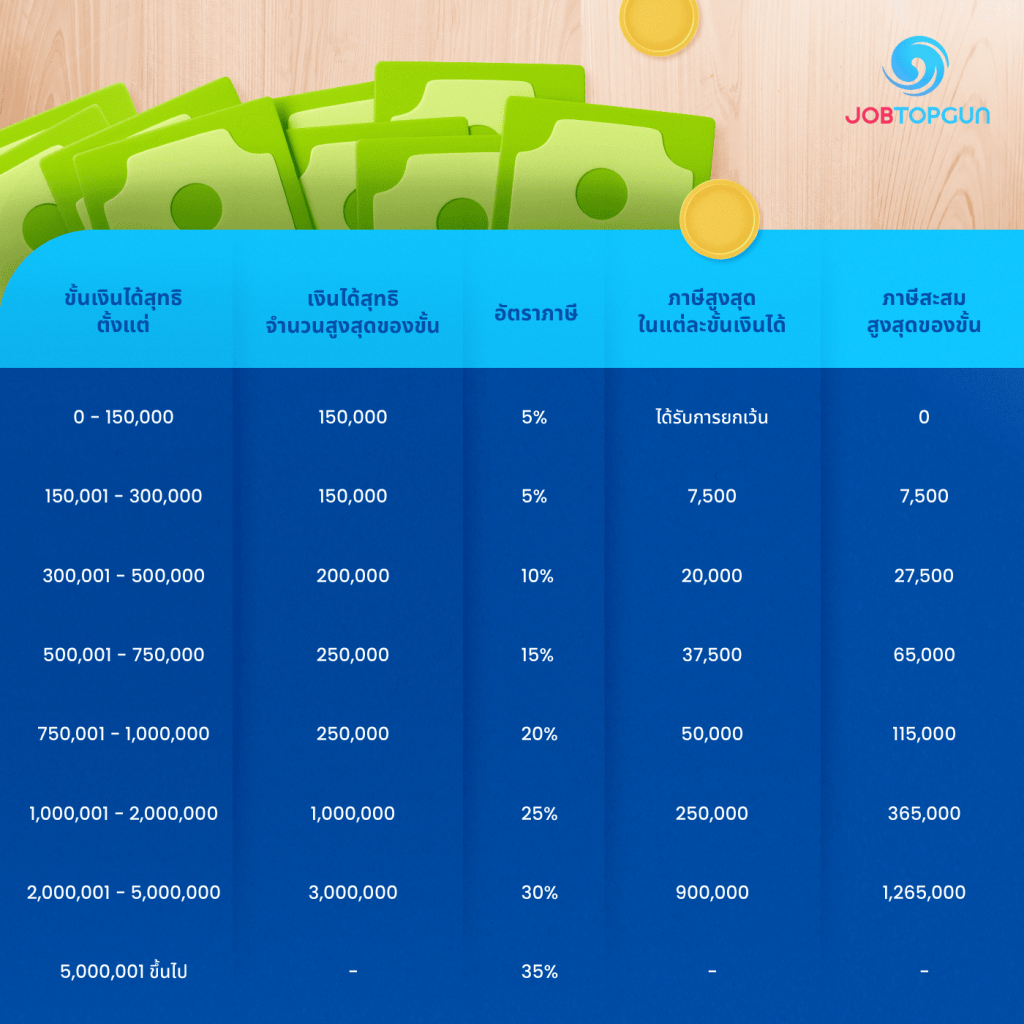
หมายเหตุ : ข้อมูลตารางจากกรมสรรพากร
วางแผนภาษีล่วงหน้า ทางเลือกลดภาระและเพิ่มเงินออม
การเสียภาษีไม่ใช่ภาระที่ควรหลีกเลี่ยง แต่เป็นหน้าที่ของพลเมืองที่หากบริหารจัดการและรู้จักใช้ให้ถูกต้อง ก็จะสามารถลดจำนวนภาษีที่ต้องจ่าย อีกทั้งยังสร้างโอกาสที่จะได้รับเงินคืน เพื่อนำไปเก็บออมได้อย่างคุ้มค่า โดยสามารถแบ่งกลุ่มการวางแผนลดหย่อนออกได้เป็น 3 กลุ่มหลัก ได้แก่
1. ค่าลดหย่อนพื้นฐาน
เป็นสิทธิที่บุคคลธรรมดาทุกคนสามารถใช้ได้ ไม่ว่าจะมีรายได้เท่าไร ซึ่งค่าลดหย่อนพื้นฐานจะถูกหักออกจากรายได้ก่อนนำไปคำนวณภาษี โดยมีค่าลดหย่อนที่สำคัญ เช่น
- ค่าลดหย่อนส่วนตัว สามารถลดหย่อนได้ 60,000 บาท
- ค่าลดหย่อนคู่สมรส หากคู่สมรสไม่มีรายได้ สามารถลดหย่อนได้ 60,000 บาท หากคู่สมรสไม่มีรายได้
- ค่าลดหย่อนบุตร สามารถลดหย่อนได้ 30,000 บาทต่อคน สำหรับบุตรคนที่สองขึ้นไป เกิดตั้งแต่ปี พ.ศ. 2561 เป็นต้นไป จะสามารถลดหย่อนได้คนละ 60,000 บาท
- ค่าลดหย่อนบิดามารดา ที่มีอายุมากกว่า 60 ปีและมีรายได้ต่อปีไม่เกิน 30,000 บาท ของทั้งตนเองและคู่สมรส สามารถลดหย่อนได้คนละ 30,000 บาท สูงสุดไม่เกิน 4 คน
- ค่าลดหย่อนกรณีอุปการะผู้พิการ หรือบุคคลทุพพลภาพ ที่มีรายได้ไม่เกิน 30,000 บาทต่อปี สามารถลดหย่อนได้คนละ 60,000 บาท โดยจะต้องมีบัตรประจำตัวผู้พิการและหนังสือรับรองการเป็นผู้อุปการะ
2. ค่าลดหย่อนจากการออมและการลงทุน
เหมาะสำหรับคนที่ต้องการวางแผนภาษีร่วมกับการสร้างความมั่นคงให้ชีวิตหลังเกษียณในอนาคต โดยรายการที่สามารถลดหย่อนได้ เช่น
- กองทุนสำรองเลี้ยงชีพ หักลดหย่อนภาษีได้ตามจริง สูงสุด 10,000 บาท สำหรับส่วนที่เกิน 10,000 บาท ที่ไม่เกิน 490,000 บาท จะได้รับยกเว้น โดยไม่ต้องนำไปคำนวณเพื่อเสียภาษี แต่รวมแล้วต้องไม่เกิน 15% ของรายได้ หรือ 500,000 บาท
- กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) หักลดหย่อนภาษีได้ 30% ของรายได้ สูงสุด 500,000 บาท
- กองทุนรวมเพื่อการออม (SSF) หักลดหย่อนภาษีได้ 30% ของรายได้ สูงสุด 200,000 บาท
- กองทุน Thai ESG หักลดหย่อนภาษีได้ 30% ของรายได้ สูงสุด 300,000 บาท
- กองทุนการออมแห่งชาติ (กอช.) หักลดหย่อนภาษีได้ตามจริง สูงสุด 30,000 บาท
ทั้งนี้ เมื่อรวมค่าลดหย่อนจากเบี้ยประกันชีวิตแบบบำนาญ, กองทุนสำรองเลี้ยงชีพ, กองทุนบำเหน็จบำนาญข้าราชการ, กองทุนสงเคราะห์ครูเอกชน, กองทุนการออมแห่งชาติ, SSF และ RMF แล้ว ต้องไม่เกิน 500,000 บาท
3. ค่าลดหย่อนจากการใช้จ่ายเพื่อสังคม
เน้นการใช้จ่ายในลักษณะที่มีผลดีต่อสังคม ซึ่งสามารถขอหักลดหย่อนภาษีได้ เช่น
- การบริจาค ไม่ว่าจะบริจาคให้แก่สถานศึกษา โรงพยาบาล หรือองค์กรการกุศล สามารถลดหย่อนได้สูงสุด 2 เท่าของยอดบริจาค แต่ไม่เกิน 10% ของรายได้หลังหักค่าใช้จ่ายและค่าลดหย่อน
- การซื้อสินค้าและบริการไทย ในบางปีรัฐบาลอาจมีมาตรการลดหย่อน เช่น โครงการ “Easy E-Receipt” หรือโครงการกระตุ้นการท่องเที่ยวภายในประเทศ ซึ่งสามารถนำค่าใช้จ่ายมาลดหย่อนตามเงื่อนไขที่ภาครัฐกำหนด
ยกตัวอย่าง รายได้ 20,000 บาทต่อเดือน ต้องเสียภาษีหรือไม่ ?
หากมีรายได้ต่อเดือน 20,000 บาท จะเท่ากับมีเงินได้รวมทั้งปี 20,000 X 12 = 240,000 บาท (หากมีโบนัสต้องนำมาคิดรวมด้วย) เมื่อหักค่าลดหย่อนส่วนตัว 60,000 บาท จะเหลือรายได้สุทธิ 240,000 – 60,000 = 180,000 บาท
- ตามอัตราภาษีก้าวหน้าจะต้องเสียภาษี 5%
- หากคิดตามสูตร ‘ภาษีที่ต้องจ่าย = (เงินได้สุทธิ – เงินได้สุทธิสูงสุดของขั้นก่อนหน้า) x อัตราภาษี + ภาษีขั้นบันไดสูงสุดก่อนหน้า’ จะสามารถแทนค่าได้ ดังนี้
- เงินได้สุทธิ 180,000
- เงินได้สุทธิสูงสุดของขั้นก่อนหน้า 150,000
- อัตราภาษี 5%
- ภาษีขั้นบันไดสูงสุดก่อนหน้า อยู่ในเกณฑ์ได้รับการยกเว้น
- ภาษีที่ต้องจ่าย หากคิดตามสูตร (180,000 – 150,000) x 5% = 1,500
แต่หากมีการวางแผนที่ดีและมีค่าลดหย่อนอื่น ก็อาจจะทำให้ไม่ต้องเสียภาษีและมีโอกาสได้รับเงินคืนภาษีเพิ่มเติม
แม้ว่าในปัจจุบันจะมีการอำนวยความสะดวกให้สามารถคิดคำนวณภาษีได้ง่ายขึ้น โดยการกรอกข้อมูลบนเว็บไซต์ แต่การเข้าใจเกณฑ์รายได้ที่ต้องเสียภาษีและวิธีลดหย่อนภาษีเบื้องต้น จะช่วยให้สามารถบริหารการเงินได้อย่างมีประสิทธิภาพ อีกทั้งยังทำให้สามารถวางแผนอนาคตการทำงานได้ดีขึ้น
สำหรับใครที่กำลังมองหาประกาศสมัครงานที่ช่วยสร้างโอกาสเพื่ออนาคตที่ดีกว่า หรือวางแผนเปลี่ยนงานเพิ่มรายได้ ขอแนะนำ JOBTOPGUN เว็บสมัครงานออนไลน์ แหล่งรวมประกาศหางานที่รวบรวมตำแหน่งงานคุณภาพจากบริษัทชั้นนำมากมาย และอัปเดตงานใหม่ทุกวัน พร้อมข้อมูลเงินเดือน ทั้งยังมีรีวิวบริษัทที่ช่วยให้คุณรู้จักบริษัทมากขึ้นตามความจริง พร้อมสร้างเรซูเม่ของคุณอย่างมืออาชีพด้วย Super Resume ที่จะทำให้คุณโดดเด่นเหนือใครในสายตา HR ให้คุณหางานง่าย ได้งานดี ที่ JOBTOPGUN ดาวน์โหลดแอปพลิเคชันได้ฟรีทั้งระบบ iOS และ Android แล้ววันนี้
ข้อมูลอ้างอิง
- ค่าลดหย่อน (ภาษีเงินได้บุคคลธรรมดา). สืบค้นเมื่อวันที่ 26 มีนาคม 2568 จาก //www.itax.in.th/pedia/ค่าลดหย่อน/
- รายได้เท่าไรเสียภาษี 2567 พร้อมสรุปวิธีคำนวณภาษีเข้าใจง่าย สืบค้นเมื่อวันที่ 26 มีนาคม 2568 จาก //www.thairath.co.th/lifestyle/life/2595941
คำถามที่พบบ่อยเกี่ยวกับภาษีเงินได้บุคคลธรรมดา (FAQ)
A: คนโสดที่มีรายได้จากเงินเดือนเกิน 120,000 บาทต่อปี (หรือรายได้อื่นเกิน 60,000 บาทต่อปี) หรือคู่สมรสที่มีรายได้จากเงินเดือนรวมกันเกิน 220,000 บาทต่อปี (หรือรายได้อื่นรวมกันเกิน 120,000 บาทต่อปี) ต้องยื่นภาษี
A: หากมีรายได้สุทธิต่อปีเกิน 150,000 บาท จะต้องเริ่มเสียภาษีเงินได้บุคคลธรรมดา
A: แบ่งได้ 3 กลุ่ม คือ
- ค่าลดหย่อนพื้นฐาน เช่น ส่วนตัว, คู่สมรส, บุตร, บิดามารดา
- ค่าลดหย่อนจากการออมและการลงทุน เช่น กองทุนสำรองเลี้ยงชีพ, RMF, SSF, Thai ESG
- ค่าลดหย่อนจากการใช้จ่ายเพื่อสังคม เช่น การบริจาค, โครงการภาครัฐ
A: หากมีรายได้ 20,000 บาทต่อเดือน (รวม 240,000 บาทต่อปี) และหักค่าลดหย่อนส่วนตัว 60,000 บาท จะเหลือรายได้สุทธิ 180,000 บาท ซึ่งเกินเกณฑ์ 150,000 บาท จึงต้องเสียภาษีตามฐานภาษี 5% (ยกเว้นมีการวางแผนค่าลดหย่อนอื่น ๆ เพิ่มเติม)