โบนัส คืออะไร กฎหมายบังคับไหม ภาษีโบนัส ลาออกก่อนได้ไหม
สรุปสั้น ๆ
- โบนัสคือเงินพิเศษที่นายจ้างจ่ายนอกเหนือจากเงินเดือนหรือค่าจ้างปกติ จะจ่ายเมื่อไรและเท่าไร แล้วแต่นายจ้างกำหนดหรือตกลงกับลูกจ้าง ก่อนสมัครงาน ลอง หางานโบนัสบน JOBTOPGUN แล้วดูหัวข้อ “สวัสดิการ” ในประกาศงานว่าระบุโบนัสไว้แบบไหน
- พ.ร.บ.คุ้มครองแรงงานไม่บังคับให้บริษัทจ่ายโบนัส แต่ถ้ามีข้อตกลงเรื่องโบนัสแล้ว นายจ้างต้องจ่ายตามข้อตกลง ส่วนคนที่ลาออกก่อนวันจ่ายจะได้หรือไม่ ขึ้นกับเงื่อนไขที่บริษัทเขียนไว้
- โบนัสเป็นเงินได้ตามมาตรา 40(1) เหมือนเงินเดือน ไม่มีอัตราภาษีแยก ถ้ารายได้ทั้งปีถึงเกณฑ์ที่ต้องเสียภาษี เดือนที่ได้โบนัสจะถูกหักภาษี ณ ที่จ่ายมากกว่าปกติ แล้วไปคิดภาษีจริงตอนยื่นแบบ ภ.ง.ด.91 ว่าได้คืนหรือต้องจ่ายเพิ่ม
โบนัส หรือเงินโบนัส คือเงินพิเศษที่บริษัทจ่ายให้นอกเหนือจากเงินเดือน และไม่มีกฎหมายบังคับให้ต้องจ่าย สิทธิที่คุณจะได้โบนัสจึงมาจากสัญญาจ้าง ข้อบังคับเกี่ยวกับการทำงาน หรือประกาศของบริษัทเป็นหลัก
บทความนี้พูดถึงโบนัสของพนักงาน ไม่ใช่โบนัสเติมเงินมือถือหรือแอปต่าง ๆ
โบนัส คือเงินพิเศษนอกเหนือเงินเดือน
กรมสวัสดิการและคุ้มครองแรงงานอธิบายว่า โบนัสเป็นเงินเพิ่มพิเศษที่นายจ้างจ่ายให้ลูกจ้างนอกเหนือจากเงินเดือน รายได้ประจำ หรือค่าจ้างตามปกติ งวดและจำนวนเงินแล้วแต่นายจ้างกำหนดหรือตกลงกับลูกจ้าง ในไทยมักหมายถึงเงินเพิ่มรายปี (Year-end Bonus) หรือจ่ายทุก 6 เดือน 4 เดือน หรือ 3 เดือน
นิยามนี้มาจาก คำอธิบายคำว่าโบนัสของกรมสวัสดิการและคุ้มครองแรงงาน ซึ่งระบุด้วยว่าจำนวนโบนัสขึ้นกับฐานะของบริษัท กำไร นโยบาย และผลงาน
ประเภทของโบนัสที่พบบ่อย
ในประกาศงาน นายจ้างมักแบ่งโบนัสเป็นแบบประจำปีที่ระบุจำนวนเดือน และแบบที่ขึ้นกับผลงานหรือผลประกอบการ ตารางนี้สรุปว่าแต่ละแบบขึ้นกับอะไร และคุณควรถามอะไร
| ประเภทโบนัส | ขึ้นกับอะไร | สิ่งที่ควรถามหรือดูในเอกสาร |
|---|---|---|
| โบนัสประจำปีแบบคงที่ | จำนวนเดือนที่บริษัทกำหนดไว้ล่วงหน้า | เขียนไว้ในสัญญาจ้างหรือข้อเสนองานหรือไม่ และมีเงื่อนไขอายุงานไหม |
| โบนัสตามผลงาน | ผลประเมินรายบุคคล เช่น KPI | เกณฑ์ประเมินและช่วงเวลาที่ใช้วัดผล |
| โบนัสตามผลประกอบการ | กำไรหรือฐานะของบริษัทในปีนั้น | ปีที่บริษัทขาดทุนจะจ่ายหรือไม่ และใครเป็นผู้ตัดสิน |
ในประกาศงานบน JOBTOPGUN ให้ดูหัวข้อ “สวัสดิการ” ว่านายจ้างระบุ “โบนัสประจำปี” หรือ “โบนัสตามผลงาน/ผลประกอบการ” ไว้หรือไม่
จากประกาศงานประจำที่นายจ้างลงประกาศเองบน JOBTOPGUN ระหว่างพฤศจิกายน 2568 ถึงตุลาคม 2569 ราว 3 ใน 4 (77.6%) ระบุโบนัสอย่างใดอย่างหนึ่ง แต่การระบุในประกาศยังไม่ใช่คำสัญญา เงื่อนไขในสัญญาจ้าง ข้อบังคับ หรือประกาศโบนัสของบริษัทคือสิ่งที่ตัดสิน
โบนัสไม่ใช่ค่าจ้าง แต่ชื่อไม่ได้ตัดสินทุกอย่าง
ศาลฎีกาวินิจฉัยว่าโบนัสเป็นเงินที่นายจ้างจ่ายเป็นรางวัลในการปฏิบัติงาน จึงไม่ใช่ “ค่าจ้าง” ตามมาตรา 5 ของ พ.ร.บ.คุ้มครองแรงงาน (คำพิพากษาศาลฎีกาที่ 4573-5228/2544) เพราะค่าจ้างตามกฎหมายคือเงินที่ตกลงจ่ายเป็นค่าตอบแทนการทำงานในเวลาทำงานปกติ
เงินที่เรียกว่าโบนัสไม่ได้แปลว่าไม่ใช่ค่าจ้างเสมอไป ศาลฎีกาเคยตัดสินว่าเงินที่สัญญาเรียกว่าโบนัส แต่จ่ายเป็นสัดส่วนจากผลงานโดยตรง ถือเป็นค่าจ้าง (คำพิพากษาศาลฎีกาที่ 2282/2537)
ถ้างานของคุณได้เงินตามยอดขาย อ่านเพิ่มเรื่อง วิธีคิดค่าคอมมิชชั่นของเซลล์
กฎหมายบังคับให้บริษัทจ่ายโบนัสไหม
ไม่บังคับ ศาลฎีกาวินิจฉัยว่า พ.ร.บ.คุ้มครองแรงงาน พ.ศ. 2541 ไม่ได้บัญญัติบังคับให้นายจ้างต้องจ่ายโบนัส (คำพิพากษาศาลฎีกาที่ 2244/2548) แต่ถ้ามีข้อตกลงเกี่ยวกับสภาพการจ้างเรื่องโบนัส นายจ้างต้องจ่ายตามข้อตกลงนั้น ถ้าไม่มีข้อตกลง นายจ้างกำหนดการจ่ายเองได้
หลักนี้ตรงกับ คำถามที่พบบ่อยของกรมสวัสดิการและคุ้มครองแรงงาน ข้อ 11 เรื่องโบนัสประจำปี สิทธิอื่นของลูกจ้าง อ่านต่อที่ กฎหมายแรงงานที่ต้องรู้
โบนัสกลายเป็นสิทธิของคุณเมื่อมีข้อตกลง
ข้อตกลงเรื่องโบนัสอยู่ได้หลายที่ ได้แก่ สัญญาจ้าง ข้อบังคับเกี่ยวกับการทำงาน และประกาศหรือหนังสือแจ้งโบนัสของบริษัท เงื่อนไขที่เขียนไว้ชัดแจ้งและไม่เอาเปรียบหรือเลือกปฏิบัติ ศาลฎีกาเคยให้ใช้บังคับได้ (คำพิพากษาศาลฎีกาที่ 4032/2561)
ศาลฎีกาเคยตัดสินคดีหนึ่งว่า บริษัทที่จ่ายโบนัสทุกปีจนเป็นปกติ โดยไม่ได้คิดจากผลประกอบการหรือกำไร ถือเป็นสภาพการจ้างที่ตกลงกันโดยปริยาย และบริษัทออกประกาศมาขัดเองไม่ได้ถ้าลูกจ้างไม่ยินยอม (คำพิพากษาศาลฎีกาที่ 8114-8868/2546)
คดีนี้ตัดสินตามข้อเท็จจริงของบริษัทนั้น ไม่ได้แปลว่าโบนัสที่เคยได้ทุกปีจะกลายเป็นสิทธิเสมอ
บริษัทลดโบนัสที่ตกลงไว้เองไม่ได้
กรมสวัสดิการและคุ้มครองแรงงานระบุว่า ถ้านายจ้างจ่ายโบนัสน้อยกว่าที่ตกลงกันไว้ ถือเป็นการเปลี่ยนแปลงสภาพการจ้าง ต้องได้รับความยินยอมจากลูกจ้างก่อน แต่ถ้าไม่เคยมีข้อตกลงเรื่องโบนัส นายจ้างมีสิทธิกำหนดเองว่าปีนี้จะจ่ายเท่าไร
โบนัสไม่นับรวมในค่าชดเชยและค่าล่วงเวลา
ค่าชดเชยเมื่อถูกเลิกจ้างคิดจาก “ค่าจ้างอัตราสุดท้าย” (มาตรา 118) และค่าล่วงเวลาคิดจาก “อัตราค่าจ้างต่อชั่วโมง” (มาตรา 61) ตาม พ.ร.บ.คุ้มครองแรงงาน พ.ศ. 2541 ฉบับรวมแก้ไข
เมื่อโบนัสแบบเงินรางวัลไม่ใช่ค่าจ้าง จึงไม่เข้าฐานคำนวณทั้งสองอย่าง ดูวิธีคิดค่าชดเชยตามอายุงานได้ที่ ค่าชดเชยเลิกจ้าง
ลาออกหรือถูกเลิกจ้างก่อนวันจ่ายโบนัส: เงื่อนไขของบริษัทเป็นตัวตัดสิน
กฎหมายไม่ได้กำหนดว่าคนที่ลาออกก่อนวันจ่ายโบนัสจะได้หรือไม่ได้ สิ่งที่ตัดสินคือเงื่อนไขที่บริษัทเขียนไว้ เช่น ต้องทำงานจนถึงวันสิ้นงวดบัญชี หรือต้องมีสถานภาพพนักงานจนถึงวันจ่าย ประโยคที่ว่า “ออกก่อนไม่มีสิทธิตามกฎหมาย” จึงไม่ใช่กฎหมาย แต่เป็นเงื่อนไขของบางบริษัท
| ถ้าเงื่อนไขเขียนว่า | ผลที่ศาลฎีกาเคยตัดสิน | คำพิพากษา |
|---|---|---|
| พนักงานต้องมีสถานภาพจนถึงวันจ่ายโบนัส | เงื่อนไขใช้บังคับได้ พนักงานที่เกษียณ 31 มกราคม 2558 ก่อนวันจ่าย 19 กุมภาพันธ์ 2558 จึงไม่ได้โบนัส | ฎีกาที่ 4032/2561 |
| สิทธิเกิดเมื่อทำงานจนถึงวันสิ้นงวดบัญชีและผ่านการประเมินผลงาน | สิทธิเกิดตั้งแต่วันสิ้นงวด พนักงานที่ลาออกหลังวันสิ้นงวดแต่ก่อนวันจ่ายจึงยังได้โบนัส | ฎีกาที่ 5445-5565/2544 |
| ไม่มีเงื่อนไขหรือข้อตกลงเรื่องโบนัส | นายจ้างกำหนดการจ่ายเองได้ (แนวของกรมสวัสดิการและคุ้มครองแรงงาน) | – |
ถ้าคุณถูกเลิกจ้างก่อนวันจ่ายโบนัส ให้ดูเงื่อนไขเรื่องโบนัสแบบเดียวกัน ส่วนสิ่งที่กฎหมายรับรองแน่นอนเมื่อถูกเลิกจ้างคือ ค่าชดเชยตามอายุงาน ตามเงื่อนไขในกฎหมาย
โบนัสแบบคิดตามสัดส่วนเวลาทำงาน (Pro-rata) ก็เช่นกัน จะได้หรือไม่ ขึ้นกับข้อตกลงหรือเงื่อนไขเรื่องโบนัสของบริษัท
เอกสารที่ควรเปิดดูก่อนยื่นใบลาออก
- สัญญาจ้างหรือหนังสือเสนองาน: มีข้อความเรื่องโบนัสหรือไม่
- ข้อบังคับเกี่ยวกับการทำงาน: กำหนดคุณสมบัติของคนที่มีสิทธิได้โบนัสอย่างไร
- ประกาศหรือหนังสือแจ้งโบนัสของปีนั้น: ใช้วันสิ้นงวดบัญชีหรือวันจ่ายเป็นวันตัดสิน
ถ้ากำลังชั่งใจว่าควรยื่นใบลาออกก่อนหรือหลังได้โบนัส อ่านเรื่องช่วงเวลาและการแจ้งล่วงหน้าได้ที่ เหตุผลในการลาออก และลาออกช่วงไหนดี
ภาษีโบนัส: คิดรวมกับเงินเดือนทั้งปี
โบนัสเป็นเงินได้ที่ต้องนำไปคำนวณภาษี เพราะ ประมวลรัษฎากร มาตรา 40(1) นับ “เงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส” เป็นเงินได้จากการจ้างแรงงานประเภทเดียวกัน โบนัสไม่มีอัตราภาษีแยก แต่รวมกับเงินเดือนทั้งปีแล้วคิดภาษีอัตราก้าวหน้าเดียวกัน ถ้ารายได้ทั้งปีไม่ถึงเกณฑ์ที่ต้องเสียภาษี ก็ไม่มีภาษีให้หัก
ภาษีหัก ณ ที่จ่ายในเดือนโบนัส
ตามมาตรา 50(1) นายจ้างต้องหักภาษีทุกครั้งที่จ่ายเงินเดือน โดยคำนวณเหมือนว่าคุณได้เงินเดือนนั้นทั้งปี แล้วแบ่งภาษีออกเป็นงวดเท่า ๆ กัน
สำหรับเงินพิเศษที่จ่ายเป็นครั้งคราว เช่น โบนัส คำชี้แจงแบบ ภ.ง.ด.1 ของกรมสรรพากรให้คำนวณภาษีทั้งปีใหม่โดยรวมเงินพิเศษเข้าไป แล้วหักภาษีที่คำนวณจากเงินได้ปกติทั้งปีออก
ถ้ารายได้ทั้งปีถึงเกณฑ์ที่ต้องเสียภาษี ภาษีส่วนต่างทั้งหมดจะถูกหักจากโบนัสในเดือนเดียว ตัวเลขในสลิปเดือนนั้นจึงดูสูง
เปอร์เซ็นต์ที่คุณเห็นในเดือนโบนัสไม่ได้แปลว่าเป็นอัตราภาษีของคุณ เป็นแค่ยอดที่หักไว้ก่อน อ่านเพิ่มเรื่อง ภาษีหัก ณ ที่จ่ายคืออะไร
ยื่นภาษีปลายปีแล้วได้คืนหรือจ่ายเพิ่ม
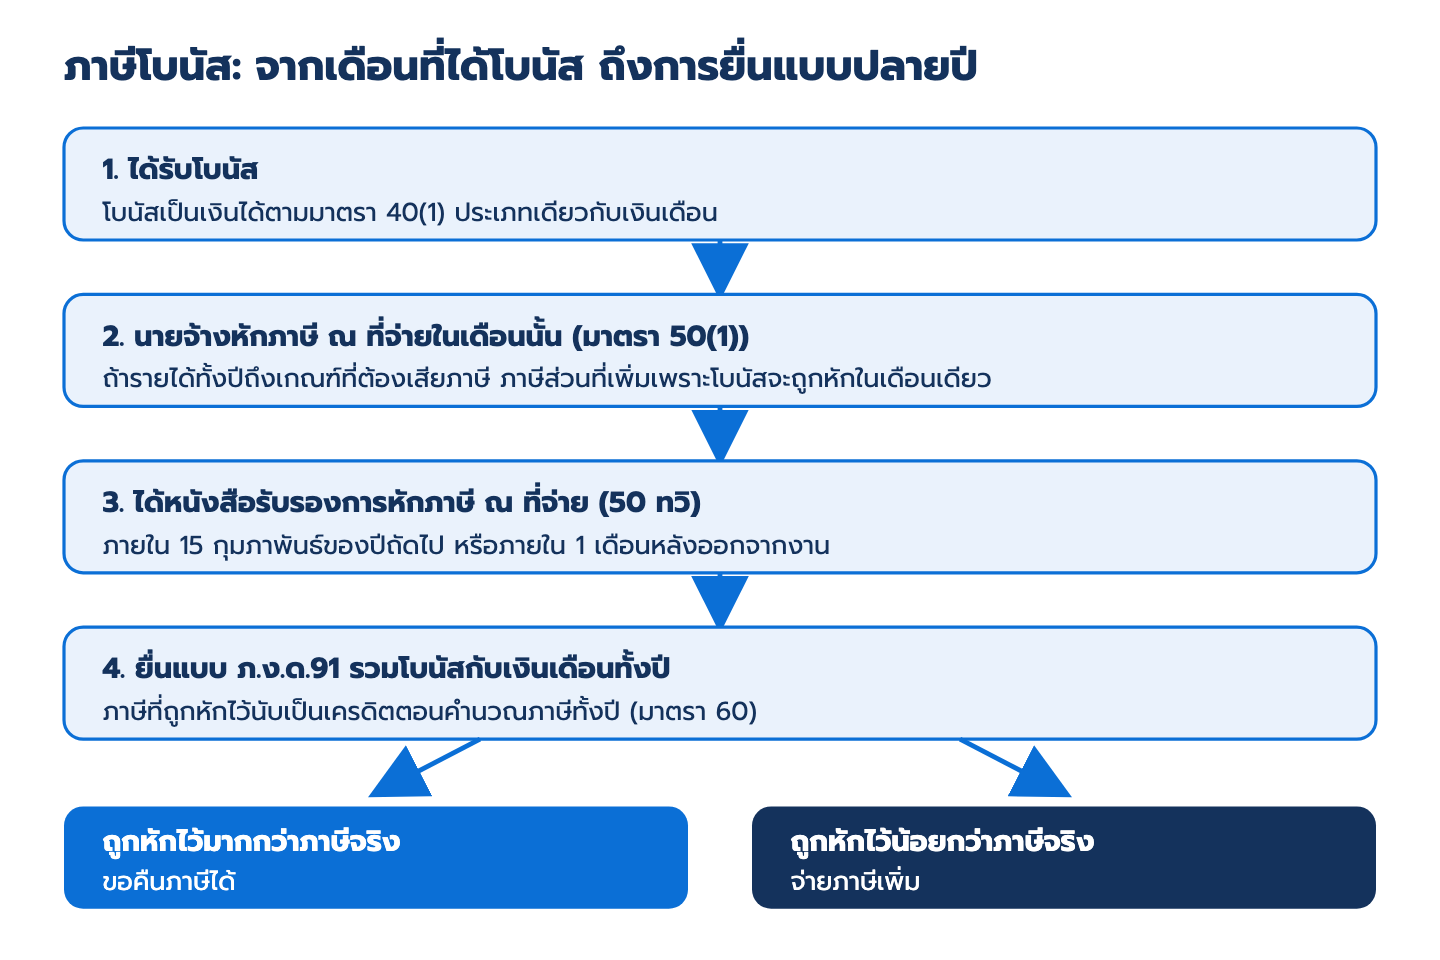
- นายจ้างหักภาษี ณ ที่จ่ายจากเงินเดือนและโบนัส (มาตรา 50(1)) ถ้ารายได้ทั้งปีถึงเกณฑ์ที่ต้องเสียภาษี
- นายจ้างออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ)
- คุณยื่นแบบ ภ.ง.ด.91 โดยรวมโบนัสกับเงินเดือนทั้งปี
- ภาษีที่ถูกหักไว้ถือเป็นเครดิตตอนคำนวณภาษีทั้งปี (มาตรา 60)
- ถ้าถูกหักไว้มากกว่าภาษีที่ต้องเสียจริง ขอคืนได้ ถ้าน้อยกว่า ต้องจ่ายเพิ่ม
คนที่มีเงินได้จากการจ้างงานประเภทเดียวยื่นแบบ ภ.ง.ด.91 และใส่โบนัสรวมในช่องเงินเดือน ค่าจ้าง ตาม คำอธิบายวิธีกรอกแบบ ภ.ง.ด.91 ปีภาษี 2568
นายจ้างต้องออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับจากวันที่คุณออกจากงานระหว่างปี
คนที่ลาออกหลังรับโบนัสจึงควรขอเอกสารนี้ให้ครบ ดูขั้นตอนยื่นภาษีได้ที่ วิธีคำนวณและยื่นภาษีกับสรรพากร
โบนัสกี่เดือน ดูจากอะไร
ไม่มีจำนวนเดือนกลางที่ทุกบริษัทใช้ จำนวนโบนัสขึ้นกับนโยบาย ผลประกอบการ และผลงาน ผลสำรวจนโยบายเงินเดือนของ Deloitte ประเทศไทย ปี 2025 (เผยแพร่ 10 ธันวาคม 2568) พบว่าโบนัสผันแปร (ตามผลงานหรือผลประกอบการ) ปี 2025 เฉลี่ยราว 2 เดือน
ในรายอุตสาหกรรม Deloitte คาดว่ากลุ่มเคมี พลังงาน และน้ำมันจะได้ราว 3 เดือน ส่วนเทคโนโลยีและค้าปลีกราว 1.5 เดือน ตัวเลขนี้เป็นภาพรวมของปี 2025 ไม่ใช่ตัวเลขของบริษัทคุณ
วิธีคิดโบนัส 0.5–2 เดือน จากเงินเดือน
โบนัส “X เดือน” โดยทั่วไปหมายถึงเงินเดือนคูณจำนวนเดือน ตารางนี้เป็นตัวอย่างสำหรับเงินเดือน 20,000 บาท ก่อนหักภาษี ส่วนจะใช้เงินเดือนฐานหรือรวมเงินอื่น และมีเงื่อนไขอะไรบ้าง ให้ดูตามระเบียบของบริษัทคุณ
| โบนัส | วิธีคิด (ตัวอย่าง) | ยอดก่อนหักภาษี |
|---|---|---|
| 0.5 เดือน | 20,000 × 0.5 | 10,000 บาท |
| 1 เดือน | 20,000 × 1 | 20,000 บาท |
| 1.5 เดือน | 20,000 × 1.5 | 30,000 บาท |
| 2 เดือน | 20,000 × 2 | 40,000 บาท |
อยากรู้ว่าบริษัทที่สนใจให้สวัสดิการอะไร ลองค้นหาใน หน้าบริษัทบน JOBTOPGUN หน้าบริษัทจะแสดง “สวัสดิการ” และมีรีวิวจากพนักงานที่ให้คะแนนด้าน “เงินดี” คุณอ่านได้โดยไม่ต้องเข้าสู่ระบบ
ขึ้นเงินเดือนประจำปี: กฎหมายไม่ได้บังคับให้ขึ้นทุกปี
พ.ร.บ.คุ้มครองแรงงานไม่มีมาตราที่บังคับให้บริษัทขึ้นเงินเดือนทุกปี สิ่งที่กฎหมายกำหนดคืออัตราค่าจ้างขั้นต่ำ และอัตราค่าจ้างตามมาตรฐานฝีมือในบางสาขา การขึ้นเงินเดือนประจำปีจึงเป็นนโยบายของแต่ละบริษัท ส่วนอัตราค่าจ้างขั้นต่ำที่ใช้อยู่เป็นไปตามประกาศคณะกรรมการค่าจ้าง ฉบับที่ 14 มีผลตั้งแต่ 1 กรกฎาคม 2568
หลายบริษัทใช้ผลประเมินประจำปีเป็นเกณฑ์ทั้งการขึ้นเงินเดือนและโบนัส อ่านวิธีเตรียมตัวได้ที่ ฤดูการประเมินผลงานประจำปี
ผลสำรวจการขึ้นเงินเดือนปี 2569–2570
| ผลสำรวจ | เผยแพร่ | ตัวเลขของประเทศไทย |
|---|---|---|
| Aon Salary Increase and Turnover Study | 23 กันยายน 2569 | งบขึ้นเงินเดือนเฉลี่ยปี 2570 อยู่ที่ 4.6% (ปี 2569 อยู่ที่ 4.5%) |
| Mercer Total Remuneration Survey | 17 ธันวาคม 2568 | คาดว่าเงินเดือนเฉลี่ยปี 2569 เพิ่มขึ้น 5.2% |
ถ้าเงินเดือนขึ้นน้อยกว่าที่คาด ลองอ่าน วิธีเพิ่มเงินเดือนโดยไม่ต้องเปลี่ยนงาน และเทียบกับ ค่าครองชีพ ที่คุณใช้จริง
ถ้าตัดสินใจมองหางานใหม่ ให้ตั้ง “เงินเดือนที่คาดหวัง” หรือเลือก “ต่อรองได้” ไว้ในส่วนงานที่ต้องการของ Super Resume โดยเข้าสู่ระบบหรือสร้าง Super Resume ก่อน
สำหรับนายจ้าง: เรื่องโบนัสที่ต้องทำให้ถูก
นายจ้างไม่มีหน้าที่ตามกฎหมายต้องจ่ายโบนัส แต่เมื่อตกลงหรือประกาศเงื่อนไขไว้แล้วต้องทำตามนั้น และต้องหักภาษี ณ ที่จ่ายจากโบนัสเหมือนเงินเดือน เรื่องที่ควรตรวจก่อนถึงรอบจ่ายมีดังนี้
- ถ้ามีข้อตกลงเรื่องโบนัส ต้องจ่ายตามข้อตกลง จะจ่ายน้อยลงต้องได้รับความยินยอมจากลูกจ้างก่อน
- เขียนคุณสมบัติของผู้มีสิทธิให้ชัดแจ้ง เช่น ต้องมีสถานภาพพนักงานจนถึงวันจ่าย ศาลฎีกาเคยให้ใช้บังคับเงื่อนไขที่ชัดแจ้งและไม่เอาเปรียบหรือเลือกปฏิบัติแบบนี้
- หักภาษี ณ ที่จ่ายตามมาตรา 50(1) และออกหนังสือรับรอง 50 ทวิ ภายใน 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนหลังลูกจ้างออกจากงาน
Career Tip จาก JOBTOPGUN
ก่อนกำหนดวันทำงานวันสุดท้าย ส่งอีเมลถาม HR ขอประกาศโบนัสของปีนี้ และถามให้ชัดว่าใช้วันสิ้นงวดบัญชีหรือวันจ่ายเป็นวันตัดสินสิทธิ แล้วเก็บคำตอบไว้กับสำเนาสัญญาจ้าง
ถ้ากำลังรับข้อเสนองานใหม่ ขอให้ระบุโบนัสที่การันตีไว้ในหนังสือเสนองาน ดูวิธีคุยเรื่องนี้ได้ที่ ต่อรองเงินเดือนแบบไม่น่าเกลียด
คำถามที่พบบ่อย
ทำงานไม่ถึงปีหรือยังไม่ผ่านทดลองงาน จะได้โบนัสไหม
ขึ้นกับเงื่อนไขของบริษัท กฎหมายไม่ได้กำหนดอายุงานขั้นต่ำไว้ เช่น ในคดีหนึ่ง ระเบียบของธนาคารกำหนดให้ต้องทำงานในงวดนั้นไม่ต่ำกว่า 1 เดือน และอยู่จนถึงวันสิ้นงวดบัญชี (คำพิพากษาศาลฎีกาที่ 4573-5228/2544)
โบนัสโดนหักภาษีกี่เปอร์เซ็นต์
โบนัสไม่มีอัตราภาษีแยก แต่รวมกับเงินเดือนทั้งปีแล้วคิดอัตราก้าวหน้าเดียวกัน ถ้ามียอดที่ถูกหักในเดือนโบนัส นั่นเป็นภาษีหัก ณ ที่จ่าย ซึ่งจะคิดจริงอีกครั้งตอนยื่นแบบ ภ.ง.ด.91
บริษัทไม่จ่ายโบนัส ผิดกฎหมายไหม
ถ้าไม่เคยมีข้อตกลงเรื่องโบนัส ไม่ผิด เพราะกฎหมายไม่บังคับให้จ่าย แต่ถ้ามีข้อตกลงไว้ในสัญญาจ้าง ข้อบังคับ หรือประกาศของบริษัท นายจ้างต้องจ่ายตามข้อตกลงนั้น
เรียกร้องโบนัสที่ตกลงไว้ย้อนหลังได้นานแค่ไหน
ศาลฎีกาวินิจฉัยว่าการเรียกร้องโบนัสตามสัญญาจ้างไม่มีกฎหมายกำหนดอายุความไว้เฉพาะ จึงมีอายุความ 10 ปี (คำพิพากษาศาลฎีกาที่ 2244/2548)
หางานที่บอกสวัสดิการชัดเจนตั้งแต่ในประกาศ
เมื่อรู้แล้วว่าโบนัสขึ้นกับเงื่อนไขที่เขียนไว้ ลอง หางานบน JOBTOPGUN แล้วเปิดดู “สวัสดิการ” ในประกาศงาน และกด “ดูรีวิว” เพื่ออ่านเสียงของพนักงานก่อนสมัคร
แหล่งอ้างอิง
- กรมสวัสดิการและคุ้มครองแรงงาน: โบนัสหรือเงินรางวัลพิเศษ และ คำถามที่พบบ่อย คุ้มครองแรงงาน (ข้อ 11)
- กองนิติการ กรมสวัสดิการและคุ้มครองแรงงาน: พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 (ฉบับรวมแก้ไข) มาตรา 5, 61, 118
- กรมสรรพากร: ประมวลรัษฎากร มาตรา 38–64 และ คำอธิบายวิธีกรอกแบบ ภ.ง.ด.91 ปีภาษี 2568
- กรมสรรพากร: คำชี้แจงการกรอกแบบ ภ.ง.ด.1 (ข้อ 2.5 เงินพิเศษที่จ่ายเป็นครั้งคราว)
- คำพิพากษาศาลฎีกาที่ 2244/2548, 4573-5228/2544, 5445-5565/2544, 4032/2561, 8114-8868/2546 และ 2282/2537 (ระบบสืบค้นคำพิพากษาศาลฎีกา)
- กระทรวงแรงงาน: ประกาศคณะกรรมการค่าจ้าง เรื่อง อัตราค่าจ้างขั้นต่ำ (ฉบับที่ 14)
- Aon, Salary Increase and Turnover Study (23 กันยายน 2569) · Mercer, Total Remuneration Survey (17 ธันวาคม 2568) · Deloitte, Thailand Salary Policies Survey 2025 (10 ธันวาคม 2568)